
Aktuelle Nachrichten und steuerrechtliche Informationen
Ihr Informationsvorsprung!
Mit Lepper & Kollegen – immer am Puls der Zeit!
Oktober 2026
E-Rechnung: Was Unternehmen ab 1.1.2027 wissen müssen
Steuerbescheide werden ab 1.1.2027 digital bekannt gegeben
Elternbeiträge an Schulförderverein als Schulgeld
BFH: Zeitpunkt des Ablaufs der Spekulationsfrist bei privatem Immobilienverkauf
Grunderwerbsteuer: Einbeziehung von PV- und Solaranlagen beim Kaufvertrag
Bundeskabinett beschließt Entwurf des Einkommensteuerreformgesetzes 2027
KI-Bilder und Urheberrecht – menschlicher Einfluss ist entscheidend
Photovoltaikanlage – Batteriespeicher muss vereinbarte Kapazität erreichen
Klare Regelungen bei Arbeit auf Abruf
Direktionsrecht – Grenzen bei der Zuweisung anderer Tätigkeiten
Balkonsanierung kann Sache der Eigentümergemeinschaft sein
Blumenkübel können Hindernis auf Gehweg darstellen
Einfahrt in den fließenden Verkehr – Vorrang auch für überholende Fahrzeuge
Fälligkeitstermine Oktober 2026
Basiszins / Verzugszins
Verbraucherpreisindex
- Alle Steuerpflichtigen
- GmbH
- Freiberufler
- Immobilienbesitzer
- Arbeitnehmer
- Gewerbetreibende
Grunderwerbsteuer: Einbeziehung von PV- und Solaranlagen beim Kaufvertrag
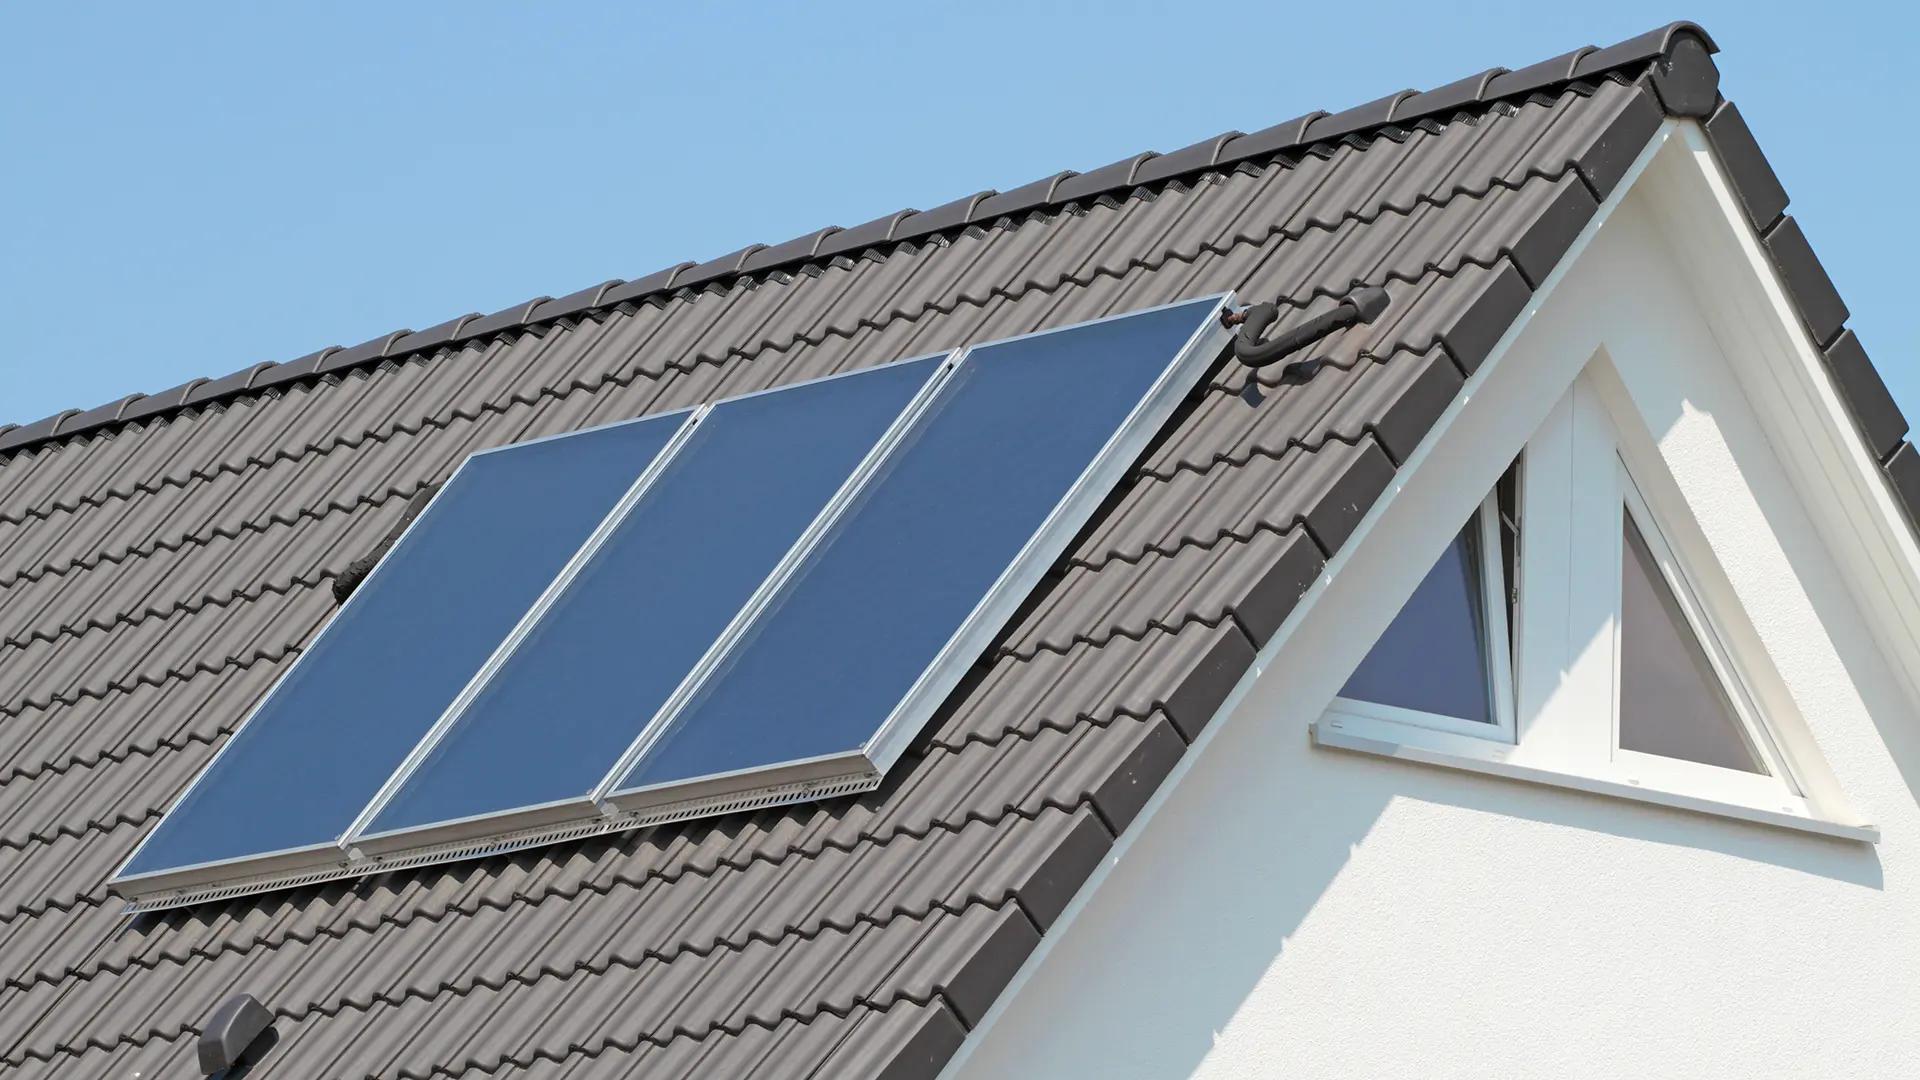 Das Niedersächsische Finanzministerium hat zu der Frage, wann im Rahmen eines Grundstückskaufvertrages mit Immobilie nebst PV- oder Solaranlage diese als grunderwerbsteuerpflichtig zu behandeln ist, Stellung genommen.
Zum Grundstück gehören sämtliche Bestandteile, also neben dem Gebäude auch dessen Bestandteile, wie z. B. Heizungsanlagen, fest eingebaute Bad- und Sanitäreinrichtungen, Versorgungsleitungen für Strom, Wasser und Heizung sowie die Dacheindeckung.
Der Bundesfinanzhof (BFH) hat bereits im Jahr 2004 entschieden, dass Solaranlagen der Wärmegewinnung durch Sonnenlicht dienen. Diese Technik wird hauptsächlich zur Erwärmung von Wasser für den sanitären Bereich oder zur Raumerwärmung eingesetzt, meistens erfolgt dies zur Ergänzung einer bereits vorhandenen Wärmeversorgung. Da Heizungsanlagen üblicherweise Gebäudebestandteile sind, wird der auf die Solaranlage entfallende Kaufpreisanteil ebenfalls mit Grunderwerbsteuer belegt.
Wird eine Photovoltaikanlage als Ersatz für eine ansonsten erforderliche Dacheindeckung oder als Fassadenteil eingebaut bzw. befestigt, sog. dach- oder fassadenintegrierte Photovoltaikanlagen, ist diese als wesentlicher Bestandteil des Grundstücks und auch bei teilweiser Einspeisung in öffentliche Energienetze vollständig bei der Grunderwerbsteuer zu berücksichtigen.
Erzeugt eine Photovoltaikanlage hingegen als sog. Aufdachanlage Strom, stellt sie Zubehör des Grundstücks dar, unabhängig davon, ob sie der Versorgung des Grundstücks oder auch der Energieerzeugung und Einspeisung in öffentliche Energienetze durch Lieferung an den Netzbetreiber bzw. Energieversorger dient. Der Anteil gehört dann nicht zur grunderwerbsteuerlichen Gegenleistung, was teilweise von anderen Finanzministerien anders gesehen wird und gerichtlich noch nicht entschieden ist.
Dies sollte im Rahmen des notariellen Kaufvertrages vor der Beurkundung klargestellt werden, insbesondere sollte bei Solar- und PV-Anlagen eine klare Aufteilung der Werte in Grund und Boden, Gebäude und -bestandteile sowie Zubehör vorgenommen werden.Inhalt ausdrucken